






در صنعتی که نوسانات قیمت مواد اولیه و فشارهای عملیاتی، حاشیه سود را به حداقل رسانده است، «حدس و گمان» دیگر جایی در تصمیمگیریهای کلان ندارد. بسیاری از مدیران رستورانها گمان میکنند افزایش فروش، تنها راه افزایش سودآوری است؛ اما واقعیت این است که بخش بزرگی از سرمایه، بهدلیل عدم کنترل دقیق بهای تمامشده، ضایعات پنهان و نبود دادههای مالی شفاف، ناپدید میشود. در این مقاله بررسی میکنیم که چگونه یک نرمافزار حسابداری تخصصی، فراتر از یک ابزار ثبتِ حساب، میتواند به مغز متفکر کسبوکارتان تبدیل شود و با تبدیل دادههای خام به گزارشهای استراتژیک، رستوران شما را از یک مجموعه سنتی به یک بنگاه اقتصادی سودآور تبدیل کند.
| موضوع | نتیجه برای رستوران |
|---|---|
| بهای تمامشده هر غذا | شناخت دقیق هزینه تولید هر آیتم و کمک به قیمتگذاری |
| کنترل موجودی و ضایعات | شناسایی مغایرت، دورریز و مصرف غیرعادی مواد اولیه |
| اتصال فروش و حسابداری | کاهش ثبت دستی و انتقال خودکار اطلاعات فروش |
| گزارشهای مالی | بررسی عملکرد در بازههای روزانه، هفتگی و ماهانه |
| تحلیل سودآوری منو | تشخیص آیتمهای پرفروش، کمسود یا زیانده |
| تصمیمگیری مدیریتی | استفاده از دادههای مالی برای خرید، قیمتگذاری و توسعه |
چرا حاشیهی سود در صنعت رستوران اینقدر حساس است؟
صنعت رستوران و غذا با هزینههای متغیر، فشار هزینهای و حاشیهی سود محدود شناخته میشود. قیمت مواد اولیه، دستمزد، اجاره، انرژی و سایر هزینههای عملیاتی میتوانند مستقیماً بر سود نهایی اثر بگذارند. طبق گزارش National Restaurant Association، در سال ۲۰۲۴ هزینه مواد غذایی و نوشیدنیهای غیرالکلی در رستورانهای تمامخدمت، بهطور میانه ۳۲ درصد فروش بوده است؛ در همین گزارش، سود پیش از مالیات برای این گروه ۲.۸ درصد فروش اعلام شده است. این اعداد نشان میدهند که حتی تغییرات نسبتاً کوچک در هزینهها میتواند برای کسبوکاری با حاشیه سود محدود، قابلتوجه باشد.
در سالهای اخیر، فشار هزینهای نیز بیشتر شده است. National Restaurant Association در گزارش سال ۲۰۲۶ خود اعلام کرده که مجموع هزینههای رستورانها از سال ۲۰۱۹ تا ۲۰۲۶ حدود ۳۶ درصد افزایش یافته و هزینه مواد غذایی عمدهفروشی نیز در همین دوره رشد قابلتوجهی داشته است. این شرایط باعث شده کنترل دقیق هزینهها و شناخت بهای تمامشده، اهمیت بیشتری در تصمیمگیریهای روزمره پیدا کند.
در چنین شرایطی، خطای کوچک در محاسبهی بهای تمامشده یا کنترل هزینه میتواند بهسرعت سودآوری را تحت تأثیر قرار دهد؛ بدون اینکه مدیر کسبوکار حتی متوجه لحظهی دقیق شروع مشکل بشود.
جایی که حسابداری عمومی برای رستوران کافی نیست
نرمافزارهای حسابداری عمومی لزوماً برای ساختار خاص هزینهی یک رستوران و ارتباط میان فروش، انبار، مواد اولیه و بهای تمامشده طراحی نشدهاند. یک کارخانهی تولیدی ممکن است هزینههای خود را در بازههای مشخص محاسبه کند؛ اما یک رستوران باید بتواند هزینه مواد اولیه، موجودی و عملکرد هر محصول را با جزئیات بیشتری بررسی کند.

در واقع، تفاوت اصلی در اینجا فقط «ثبت حسابها» نیست؛ بلکه ارتباط میان فروش، انبار، مواد اولیه، رسپی و گزارشهای مالی است. گزارشهای تخصصی حوزه رستوران نیز بر اهمیت دسترسی به اطلاعات بهموقع تأکید دارند. Xero در راهنمای حسابداری رستورانها، ردیابی حاشیه سود، کنترل هزینه غذا و اتصال نرمافزار حسابداری به سیستم فروش را از نیازهای مهم این صنعت معرفی میکند.
به همین دلیل، یک سیستم تخصصی زمانی ارزش بیشتری پیدا میکند که اطلاعات فروش و مصرف مواد اولیه را در یک جریان اطلاعاتی به گزارشهای مالی متصل کند.
۱. محاسبهی بهای تمامشده ی هر غذا
حسابداری تخصصی رستورانی باید بتواند هزینهی مواد اولیهی هر آیتم منو را جداگانه محاسبه کند، نه فقط هزینهی کلی خرید ماه را. در یک سیستم مبتنی بر رسپی، مقدار هر مادهی اولیه و قیمت آن در محاسبه بهای مواد مصرفی هر محصول نقش دارد.
بدون این جزئیات، قیمتگذاری منو میتواند بیش از حد به برآورد و حدس وابسته شود؛ ممکن است غذایی که پرفروشترین آیتم منوست، در واقع حاشیه سود پایینی داشته باشد یا حتی پس از در نظر گرفتن هزینههای مرتبط، از نظر اقتصادی برای مجموعه مناسب نباشد.
در یک بررسی تخصصی درباره Recipe Costing نیز تأکید شده که هزینه یک غذا باید بر اساس مقدار مواد اولیه و هزینه واحد آن محاسبه شود و تغییر قیمت خرید، میزان دورریز، مقدار واقعی مصرف و تفاوت موجودی میتواند باعث شود هزینه واقعی با هزینه تئوریک متفاوت باشد.
۲. کنترل ضایعات و افت انبار
بخش قابلتوجهی از هزینههای پنهان رستورانها میتواند از ضایعات مواد اولیه و مغایرت موجودی ناشی شود؛ مواد فاسدشدنی، آمادهسازی بیش از نیاز، پرسهای اشتباه، مصرف خارج از استاندارد و سایر موارد همگی میتوانند روی هزینه واقعی اثر بگذارند.
National Restaurant Association در گزارشی درباره مدیریت موجودی تأکید کرده است که سیستمهای مدیریت موجودی مناسب باید امکان گزارشگیری از بهای کالاهای مصرفشده، ضایعات و روند مصرف را فراهم کنند. این انجمن همچنین به نقش موجودی ضعیف در ایجاد زیان ناشی از فساد، سرقت، دورریز و سفارش بیش از نیاز اشاره کرده است.
در همین زمینه، National Restaurant Association از قول Sam Smith از LeanPath نوشته است: “You have to identify where the waste is occurring”؛ یعنی برای کنترل ضایعات ابتدا باید محل و علت ایجاد آن مشخص شود.
بنابراین، حسابداری و مدیریت موجودی تخصصی زمانی اهمیت بیشتری پیدا میکنند که افت و مغایرت بتوانند بهصورت جداگانه شناسایی و تحلیل شوند، نه اینکه در دل هزینهی کلی گم شوند.
۳. گزارش سود و زیان در بازههای کوتاهتر
برخلاف رویکردی که فقط گزارش ماهانه را مبنای تصمیمگیری قرار میدهد، صنعت غذا در بسیاری از تصمیمهای عملیاتی به دادههای روزانه یا هفتگی نیز نیاز دارد. قیمت خرید، میزان مصرف، فروش، موجودی و ترکیب سفارشها میتوانند در بازههای کوتاه تغییر کنند.
در گزارشهای تخصصی حسابداری رستوران نیز بر اهمیت بررسی هفتگی شاخصهای هزینهای تأکید شده است. Paperchase Hospitality Accountancy توضیح میدهد که بررسی هفتگی میتواند تغییرات هزینه را زودتر آشکار کند و به مدیر فرصت واکنش پیش از پایان ماه بدهد.
اگر مدیر رستوران فقط در پایان ماه متوجه شود که یک آیتم یا یک بخش از عملیات هزینه غیرعادی داشته است، فرصت واکنش سریع به بخشی از آن انحراف از دست رفته است.
هزینههای پنهانی که معمولاً دیده نمیشود
یکی از خطاهای رایج در تحلیل عملکرد رستوران، تمرکز صرف بر میزان فروش و بیتوجهی به هزینه مستقیم هر محصول است. یک رستوران ممکن است فروش خوبی داشته باشد، اما اگر هزینه مواد اولیه، ضایعات، دستمزد و سایر هزینههای مرتبط کنترل نشوند، فروش بالا لزوماً به معنای سودآوری بالا نیست.
National Restaurant Association نیز در بررسی عملکرد رستورانها تصریح کرده است که فروش بیشتر بهتنهایی الزاماً به معنای سودآوری بیشتر نیست و تفاوت در نسبت هزینه مواد غذایی میتواند مستقیماً در نتیجه مالی منعکس شود.
بنابراین، بررسی سودآوری باید از سطح «فروش کل» فراتر برود و به هزینه و عملکرد محصولات نیز توجه کند.
راهکار نرمافزار حسابداری تخصصی سیما برای این صنعت
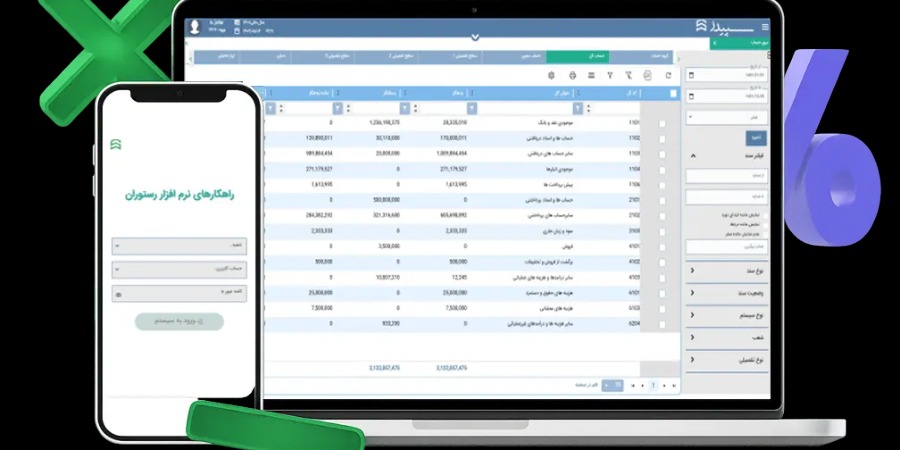
نرم افزار سیما برای مدیریت مالی رستوران طراحی شده و طبق اطلاعات منتشرشده توسط روماکسافت، امکان اتصال مستقیم به نرمافزار فروش، انتقال خودکار دادهها، کنترل موجودی و محاسبه قیمت تمامشده محصولات، ثبت هزینهها و درآمدها و تهیه گزارشهای مالی را فراهم میکند.
این یکپارچگی اهمیت زیادی دارد؛ زیرا داده فروش نباید بهصورت جدا از اطلاعات مالی بررسی شود. زمانی که فروش، موجودی و اطلاعات حسابداری در یک جریان اطلاعاتی قرار بگیرند، امکان تحلیل دقیقتر عملکرد مالی مجموعه فراهم میشود.
در سایت روماکسافت همچنین برای سیستم سیما، قابلیتهایی مانند مدیریت حقوق و دستمزد، بیمه و مالیات و گزارشهای قانونی ذکر شده است. بنابراین، ادعای مربوط به این بخش باید بر اساس نسخه و امکانات فعال نرمافزار در زمان استفاده بررسی شود.
روماکسافت در معرفی خود نیز اعلام کرده است که از سال ۱۴۰۱ بهعنوان نماینده رسمی فروش و پشتیبانی سپیدز فعالیت میکند و در سال ۱۴۰۴ رتبه اول نمایندگی سپیدز را میان ۵۵ نماینده فعال کشور کسب کرده است.
چرا این موضوع فراتر از یک رستوران، به کل صنعت غذا مربوط است؟
این چالش فقط مختص رستورانهای بزرگ یا زنجیرهای نیست. کافهها، فستفودها و کیترینگها نیز با تغییر قیمت مواد اولیه، کنترل موجودی، ضایعات و هزینههای نیروی انسانی مواجهاند.
به همین دلیل، منطق محاسبه بهای تمامشده فقط به یک مدل خاص از رستوران محدود نمیشود. هر کسبوکاری که مواد اولیه را به محصول یا غذای نهایی تبدیل میکند، برای شناخت هزینه واقعی تولید به اطلاعات دقیق مصرف و قیمت مواد نیاز دارد.
نمونهای واقعی از تصمیمگیری اشتباه بدون دادهی دقیق
تصور کنید یک رستوران، غذایی را بهخاطر فروش بالا در منو نگه میدارد، بدون اینکه بداند قیمت مواد اولیهی آن غذا در چند ماه اخیر افزایش پیدا کرده است. با یک سیستم حسابداری که فقط مجموع هزینههای ماهانه را نشان میدهد، ممکن است افزایش هزینه این محصول در میان سایر هزینهها کمتر دیده شود.
در مقابل، وقتی بهای مواد اولیه و ساختار رسپی هر محصول بهصورت جداگانه قابل بررسی باشد، تغییر هزینه یک آیتم سریعتر قابل شناسایی است.
در تحلیل تخصصی هزینه رسپی نیز تأکید شده که قیمت خرید مواد، میزان بازدهی مواد اولیه، تغییر رسپی، اندازه پرس، ضایعات و مغایرت موجودی میتوانند باعث تفاوت میان هزینه تئوریک و هزینه واقعی شوند.
نتیجه این میشود که رستوران ممکن است مدت زیادی روی فروش یک آیتم تمرکز کند، در حالی که حاشیه سود آن بهدلیل افزایش هزینه مواد اولیه کاهش یافته است.
چرا گزارشگیری دورهای کوتاه تر اهمیت دارد؟
در بسیاری از صنایع، گزارش ماهانه میتواند برای تصمیمگیری مدیریتی کافی باشد؛ اما صنعت غذا با تغییرات سریع فروش، مصرف مواد و قیمت خرید مواجه است و به همین دلیل بررسی دورههای کوتاهتر نیز اهمیت دارد.
National Restaurant Association در گزارش مربوط به مدیریت موجودی اشاره میکند که شمارش موجودی فقط در بازههای طولانی میتواند باعث شود مشکلاتی مانند فساد، دورریز یا سفارش بیش از نیاز برای مدتی پنهان بمانند.
یک گزارش هفتگی به مدیر رستوران این امکان را میدهد که پیش از تبدیلشدن یک انحراف کوچک به یک روند زیانده بزرگ، آن را شناسایی و بررسی کند.
نقش این دادهها در تصمیمهای فصلی و منو
تغییر منو بر اساس فصل یا در دسترس بودن مواد اولیه، یکی از تصمیمهای رایج در صنعت غذاست. اما این تصمیم بدون دادهی دقیق بهای تمامشده میتواند بیش از اندازه بر سلیقه یا حدس متکی باشد.
با گزارش دقیق حسابداری تخصصی، مدیر میتواند پیش از هر تغییر فصلی منو بررسی کند که کدام آیتمها هزینه تولید مناسبتری دارند، کدام محصولات با افزایش قیمت مواد اولیه مواجه شدهاند و کدام موارد نیازمند بازنگری در قیمت یا رسپی هستند.
National Restaurant Association نیز در بررسی چالشهای صنعت رستوران گزارش کرده است که بسیاری از اپراتورها در مواجهه با افزایش هزینهها به تغییر قیمت، یافتن تأمینکنندگان جایگزین و کاهش تعداد آیتمهای منو روی آوردهاند.
چرا این دادهها برای مذاکره با تأمینکنندگان هم مفید است
وقتی مدیر رستوران بداند دقیقاً چه مقدار از هر مادهی اولیه در یک بازهی زمانی مشخص مصرف شده است، اطلاعات بهتری برای مذاکره با تأمینکنندگان در اختیار دارد؛ چه برای بررسی قیمت خرید بر اساس حجم مصرف، چه برای برنامهریزی زمان تحویل و چه برای کاهش خرید مازاد.
این نوع داده، در بسیاری از سیستمهای مدیریت موجودی و حسابداری محصول فرعی یکپارچگی اطلاعات است، نه چیزی که الزاماً باید بهصورت جداگانه و دستی جمعآوری شود.
ارتباط این موضوع با تصمیمهای سرمایهگذاری بلندمدت
گزارش دقیق بهای تمامشده و سودآوری هر آیتم منو، میتواند پایهای برای تصمیمهای بزرگتر هم باشد: آیا زمان باز کردن شعبهی جدید رسیده است؟ آیا یک آیتم منو ارزش سرمایهگذاری بیشتر در بازاریابی را دارد؟ آیا قیمتگذاری فعلی با هزینههای واقعی تولید همخوانی دارد؟
بدون داده مالی دقیق در سطح محصول، بخشی از این تصمیمها بر اساس احساس و تجربه گرفته میشوند، نه بر مبنای اطلاعات مالی قابل اندازهگیری.
در اینجا یک نکته مهم وجود دارد: بهای تمامشده هر غذا بهتنهایی معادل سود خالص رستوران نیست. هزینه نیروی انسانی، اجاره، انرژی، کارمزد پرداخت، بازاریابی و سایر هزینههای عملیاتی نیز باید در تحلیل نهایی در نظر گرفته شوند. این تفکیک برای جلوگیری از برداشت اشتباه از گزارشهای سودآوری ضروری است.
نقش این سیستم در ارزیابی عملکرد فصلی
مقایسهی بهای تمامشده و سودآوری هر آیتم منو در فصلهای مختلف سال میتواند نشان دهد که آیا افزایش قیمت مواد اولیه در یک فصل خاص، باید در قیمت منو نیز بازتاب پیدا کند یا خیر.
این مقایسه زمانی ارزش بیشتری دارد که اطلاعات خرید، مصرف و فروش در بازههای قابل مقایسه ثبت شده باشند. در غیر این صورت، تغییرات موجودی یا خرید عمده ممکن است باعث شود هزینه یک دوره بیشتر یا کمتر از واقعیت به نظر برسد.
بررسی دورهای همچنین کمک میکند مشخص شود آیا کاهش حاشیه سود ناشی از افزایش قیمت مواد اولیه بوده، تغییر در میزان مصرف، افزایش ضایعات یا تغییر ترکیب فروش.
جمع بندی
در صنعتی که حاشیهی سود محدود است، تفاوت میان سودآوری و زیان میتواند در جزئیاتی مانند بهای تمامشده، مصرف مواد اولیه، ضایعات، موجودی و هزینه نیروی انسانی شکل بگیرد. دادههای دقیق به مدیر کمک میکنند این تغییرات را زودتر ببیند و تصمیمهای مالی را بر اساس اطلاعات قابل اندازهگیری اتخاذ کند.
National Restaurant Association در گزارش خود درباره شرایط اقتصادی صنعت رستوران، بر اهمیت شناخت ساختار هزینهها تأکید کرده و Chad Moutray، اقتصاددان ارشد این انجمن، گفته است: “visibility into cost structure is critical.”
در نتیجه، سرمایهگذاری روی زیرساخت حسابداری و مدیریت مالی تخصصی را میتوان بخشی از زیرساخت کنترل هزینه دانست، نه صرفاً یک هزینه جانبی. نرمافزار حسابداری رستوران زمانی بیشترین ارزش مدیریتی را ایجاد میکند که اطلاعات فروش، انبار، مواد اولیه و حسابداری را به یکدیگر متصل کند و تصویری قابل اتکا از وضعیت مالی مجموعه ارائه دهد.
| شاخص | اهمیت در مدیریت رستوران | خروجی مورد انتظار |
|---|---|---|
| بهای تمامشده | کنترل هزینه تولید هر محصول | شناخت هزینه واقعی هر آیتم |
| موجودی مواد اولیه | جلوگیری از خرید مازاد و مغایرت | کنترل بهتر سرمایه در گردش |
| ضایعات | شناسایی منابع هزینه پنهان | کاهش دورریز و انحراف مصرف |
| فروش | بررسی عملکرد محصولات | تشخیص روند فروش |
| سودآوری محصول | تحلیل عملکرد آیتمهای منو | تصمیم بهتر درباره قیمت و ترکیب منو |
| حسابداری یکپارچه | کاهش ورود اطلاعات تکراری | گزارش مالی منسجمتر |
| گزارشهای دورهای | شناسایی سریع انحرافها | واکنش زودتر به افزایش هزینه |
سوالات متداول
در صورت وجود هرگونه ابهام میتوانید با کارشناسان روماک سافت تماس حاصل نمایید:
۱. آیا این نرمافزار فقط برای رستورانهای بزرگ مناسب است؟
خیر؛ کسبوکارهای کوچکتر هم از محاسبهی دقیق بهای تمامشده سود میبرند، چون همان نسبت هزینه به فروش برای آنها نیز اهمیت دارد و در بسیاری از موارد، حاشیه خطای مالی آنها محدودتر است. اطلاعات منتشرشده درباره نرمافزار حسابداری سیما نیز استفاده از آن را برای مجموعههای کوچک تا بزرگ مطرح کرده است.
۲. آیا این سیستم با صندوق فروش هم یکپارچه است؟
بله؛ طبق اطلاعات منتشرشده در سایت روماکسافت، نرمافزار حسابداری رستوران سپیدز (سیما) امکان اتصال مستقیم به نرمافزار فروش و انتقال خودکار دادهها را دارد.
۳. آیا محاسبهی بهای تمامشده نیاز به ورود دستی مقادیر رسپی دارد؟
برای محاسبه دقیق هزینه هر محصول، اطلاعات مربوط به مواد اولیه و ساختار محصول باید در سیستم تعریف شود. در سیستمهای مبتنی بر رسپی، مقدار هر ماده اولیه و قیمت آن در محاسبه هزینه محصول نقش دارد. پس از تعریف اطلاعات، محاسبات مربوط به محصولات بر اساس دادههای ثبتشده انجام میشود.
۴. چقدر طول میکشد تا نتیجهی این تغییر در سودآوری دیده شود؟
زمان مشاهده اثر مالی به وضعیت اولیه کسبوکار، کیفیت دادهها، میزان ضایعات، کنترل موجودی، قیمتگذاری و نحوه استفاده از گزارشها بستگی دارد. با این حال، از همان گزارشهای دورهای میتوان برخی آیتمهای پرهزینه یا انحرافهای موجودی و مصرف را شناسایی کرد؛ ارزیابی اثر نهایی بر سودآوری به بررسی چند دوره متوالی نیاز دارد.
۵. آیا این نرمافزار گزارش مالیاتی هم تولید میکند؟
طبق اطلاعات منتشرشده در سایت روماکسافت، نرمافزار حسابداری رستوران سپیدز (سیما) از محاسبات مالیاتی و ارائه گزارشهای قانونی پشتیبانی میکند. با این حال، نوع گزارش موردنیاز و نحوه استفاده از آن در فرایندهای مالیاتی باید متناسب با قوانین و الزامات جاری و همچنین تنظیمات نرمافزار بررسی شود.
۶. آیا این نرمافزار برای کیترینگ و تولید انبوه غذا هم مناسب است؟
منطق محاسبه بهای تمامشده بر اساس مواد اولیه و ساختار محصول، در کسبوکارهایی که غذا تولید و عرضه میکنند کاربرد دارد. با این حال، میزان تناسب نرمافزار با یک کیترینگ یا مجموعه تولید انبوه به فرایند تولید، ساختار انبار، تعداد محصولات و شیوه مدیریت مجموعه بستگی دارد. نرمافزار سیما نیز قابلیت کنترل موجودی و محاسبه قیمت تمامشده محصولات را ارائه میکند.
این یک رپرتاژ آگهی است